
Acheter son premier appartement se joue à trois moments : un budget calculé avec les frais, un financement monté avant les visites, puis un dossier juridique vérifié jusqu’à la signature chez le notaire. À Paris, où les biens partent vite et où les copropriétés sont anciennes, chaque étape compte double. Nous sommes une agence du 11e arrondissement, et notre fondateur est juriste de formation : c’est précisément sur la partie contractuelle, celle que les primo-accédants découvrent le plus tard, qu’un accompagnement change la donne. Voici le parcours complet, dans l’ordre.
En bref
- Comptez 6 à 9 mois entre la définition du projet et les clés, selon Notaires de France : le projet se prépare avant la première visite.
- Votre budget ne se limite pas au prix : droits de mutation, émoluments du notaire, frais de dossier bancaires et garantie s’y ajoutent.
- Le PTZ et les prêts aidés dépendent de votre statut de primo-accédant, une définition plus fine qu’il n’y paraît.
- Après l’offre, le compromis vous laisse 10 jours pour renoncer, puis 2 à 3 mois séparent la signature de l’acte.
- Faites vérifier copropriété, diagnostics et charges avant d’offrir : c’est là que se cachent les mauvaises surprises.
Table des matières
- Primo-accédant : de quoi parle-t-on exactement ?
- Étape 1 : définir le projet et ses critères
- Étape 2 : calculer le budget réel, frais compris
- Étape 3 : monter le financement avant de visiter
- Étape 4 : chercher et visiter intelligemment
- Étape 5 : vérifier les documents avant l’offre
- Étape 6 : l’offre, le compromis et le dépôt de garantie
- Étape 7 : de l’avant-contrat à l’acte authentique
- Calendrier type d’un premier achat
- Après la signature : l’emménagement
- Notre point de vue
- Être accompagné pour acheter à Paris
- FAQ
- Sources
Primo-accédant : de quoi parle-t-on exactement ?
Dans le langage courant, le primo-accédant est celui qui achète pour la première fois. Pour les aides, la définition est plus précise. D’après Les Bons Comptes, il s’agit d’une personne qui n’a pas été propriétaire de sa résidence principale au cours des deux ans précédant l’offre de prêt. Il existe des exceptions : titulaire d’une carte mobilité inclusion mention invalidité, d’une pension d’invalidité de 2e ou 3e catégorie, de l’AAH ou de l’AEEH, ou sinistré dont la résidence principale est devenue inhabitable après une catastrophe.
Deux précisions utiles. Détenir seulement l’usufruit ou la nue-propriété d’un bien ne compte pas comme en être propriétaire. Et le logement acheté doit être occupé au moins 8 mois par an : c’est une condition de résidence principale, pas un simple détail.
Autrement dit, vous pouvez avoir déjà possédé un logement et rester éligible, à condition que la vente remonte à plus de deux ans. Le statut dépend du dispositif visé, donc la vérification se fait avec la banque, avant de signer quoi que ce soit.
Étape 1 : définir le projet et ses critères
Avant d’ouvrir une application d’annonces, écrivez trois listes : ce que vous voulez absolument, ce que vous accepteriez, ce qui est rédhibitoire. VINCI Immobilier recommande de fixer ces critères et ces points de refus dès le départ, avant le budget.
À Paris, les arbitrages typiques sont les suivants :
- La surface contre l’adresse : un studio bien placé ou un deux-pièces plus loin du centre.
- L’étage et l’ascenseur : un cinquième sans ascenseur coûte moins cher, mais se revend plus difficilement.
- L’état de l’immeuble : une toiture ou un ravalement à voter peut peser plusieurs milliers d’euros dans votre quote-part.
- Le quartier : transports, commerces, écoles, nuisances sonores le soir. Passez à des heures différentes.
Notre guide sur la manière de définir l’achat d’un appartement à Paris détaille ces choix arrondissement par arrondissement.
Étape 2 : calculer le budget réel, frais compris
C’est l’étape où l’on se trompe le plus souvent, en confondant prix du bien et coût de l’achat. Le guide des Notaires de France liste ce que comprend le budget global :
- le prix du bien ;
- les droits de mutation (taxe de publicité foncière, contribution de sécurité immobilière, TVA le cas échéant) ;
- les émoluments du notaire, fixés par un tarif réglementé ;
- les débours, c’est-à-dire les sommes avancées par le notaire pour obtenir les pièces administratives ;
- les frais de dossier bancaires, les frais d’hypothèque ou de caution ;
- la commission d’agence, quand elle est à la charge de l’acquéreur.
Le Crédit Agricole conseille de prévoir un apport personnel couvrant 10 % à 20 % du coût total, pour absorber les frais de notaire et annexes. Son guide du premier projet recommande aussi de ne pas dépasser un tiers des revenus en mensualités.
Quelle capacité d’emprunt, quel salaire ?
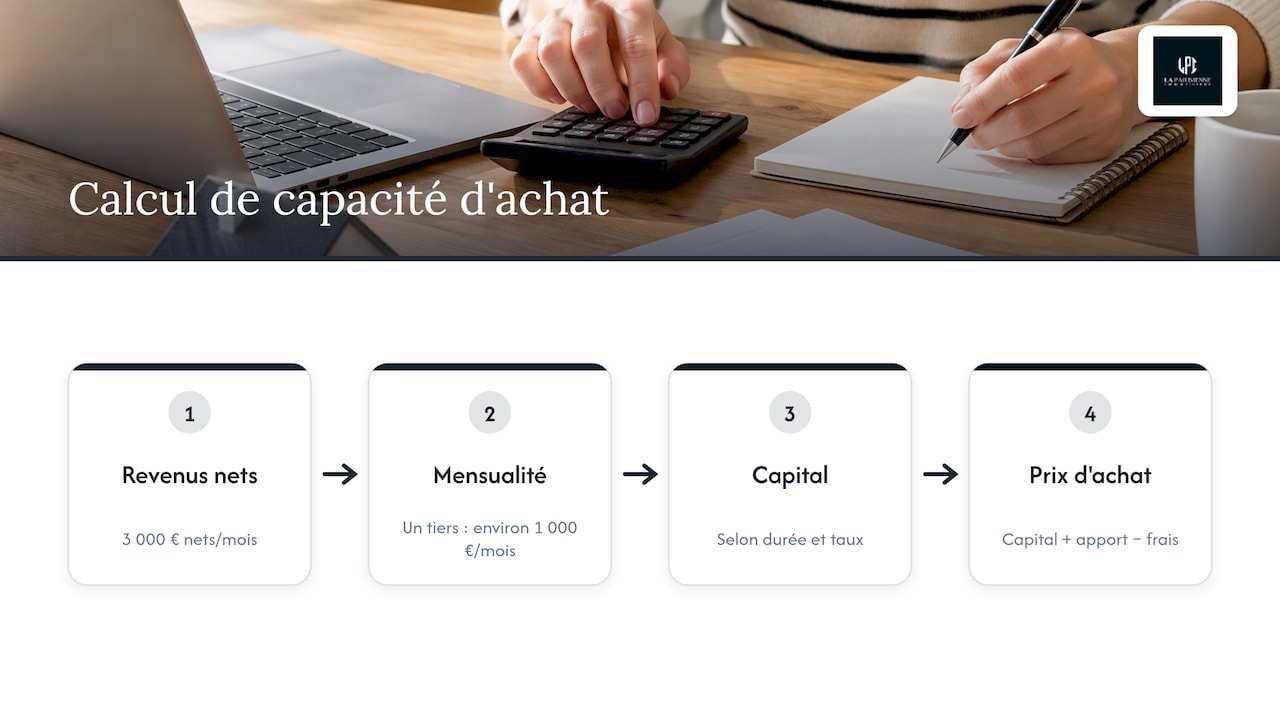
L’ANIL, l’organisme public d’information sur le logement, propose une méthode simple : partir de vos ressources nettes (salaires, pensions, loyers perçus), retirer les remboursements de crédits en cours et pensions alimentaires, sans compter les prestations familiales, puis déduire les mensualités de tous les prêts, l’assurance emprunteur et les frais de fonctionnement du futur logement.
Exemple chiffré, pour fixer les idées : un foyer à 3 000 € nets par mois, avec un tiers consacré au crédit, vise une mensualité d’environ 1 000 €. Le capital empruntable dépend ensuite de la durée et du taux, qui varient d’une banque et d’un mois à l’autre. Ce capital n’est pas votre prix d’achat maximal : il faut y ajouter l’apport et en retrancher les frais d’acquisition.
Conservez aussi une épargne de précaution après l’apport : les banques regardent le reste à vivre, et vous aurez des dépenses imprévues dès l’emménagement.
Étape 3 : monter le financement avant de visiter
Venir aux visites avec un accord de principe de la banque change tout : le vendeur sait que votre offre est crédible. VINCI Immobilier recommande de comparer plusieurs établissements pour construire le plan de financement, et de lister toute l’épargne mobilisable : livrets, assurance-vie, PEA, PEL, épargne retraite.
Un dossier solide comprend généralement vos derniers bulletins de salaire, avis d’imposition, relevés de comptes et justificatifs d’apport. Notre page sur le financement, le crédit et le dossier d’acquisition récapitule les pièces à rassembler.
Les aides du primo-accédant
Le guide du Crédit Agricole recense les prêts aidés : prêt à taux zéro (PTZ), prêt à l’accession sociale, prêt Action Logement pour les salariés d’entreprises privées de plus de 10 salariés, prêt conventionné et prêt d’épargne logement. Certaines collectivités proposent aussi des prêts cumulables avec le PTZ.
Sur le PTZ, retenez ces points, d’après Les Bons Comptes :
- il s’adresse aux personnes respectant la condition de non-propriété des deux dernières années ;
- pour les offres émises jusqu’au 31 décembre 2027, il finance le neuf partout et l’ancien avec travaux dans les zones B2 et C, la zone dépendant de la commune ;
- les ressources prises en compte sont celles de l’avant-dernière année, ou le coût de l’opération divisé par neuf si ce montant est plus élevé ;
- il n’est pas un droit automatique : l’établissement habilité examine chaque dossier.
Pour un appartement ancien à Paris, le PTZ est donc rarement la pièce centrale du montage : la capitale ne fait pas partie des zones B2 et C. Les autres prêts aidés et l’épargne salariale pèsent davantage. Service-Public.fr rappelle d’ailleurs qu’après l’achat, vous pouvez demander le déblocage anticipé de tout ou partie de votre épargne salariale dans les 6 mois suivant l’acquisition.
Étape 4 : chercher et visiter intelligemment
À Paris, les bons biens se décident en quelques jours. Soyez prêt à visiter dans la semaine de la mise en ligne, avec votre dossier financier à portée de main. Notre guide sur la recherche efficace d’un appartement à Paris donne la méthode.
Chez nous, la visite virtuelle et les vidéos publiées sur les réseaux sociaux permettent de faire un premier tri sans vous déplacer : vous réservez vos déplacements aux biens qui valent réellement le détour. Et nous sommes disponibles tous les jours, ce qui compte quand une visite doit se caler le soir ou le week-end.
La checklist de visite
Pendant la visite, relevez :
- l’état général de l’immeuble, les travaux prévus et la propreté des parties communes ;
- le fonctionnement des équipements (chauffage, fenêtres, plomberie, électricité) ;
- les travaux de mise aux normes, à faire chiffrer par un professionnel ;
- le montant des charges de copropriété.
Ces points viennent des conseils du Crédit Agricole sur l’achat d’un appartement.
Étape 5 : vérifier les documents avant l’offre
Service-Public.fr recommande, avant d’acheter, de demander :
- les diagnostics immobiliers ;
- le carnet d’entretien de l’immeuble ;
- les procès-verbaux des dernières assemblées générales de copropriété ;
- le règlement de copropriété.
Il conseille aussi de se renseigner auprès du service urbanisme de la mairie sur les servitudes et l’évolution du quartier, et de s’informer sur le montant prévisible de la taxe foncière.
Les procès-verbaux d’assemblée générale sont le document le plus parlant pour un primo-accédant : ils montrent les travaux votés, les litiges en cours et l’ambiance de la copropriété. C’est aussi là que le regard d’un juriste est précieux. Notre équipe, formée au droit, lit ces pièces avec vous et vous explique ce qu’elles engagent financièrement.
Étape 6 : l’offre, le compromis et le dépôt de garantie
Une fois le bien choisi, vous formulez une offre d’achat écrite. Si le vendeur l’accepte, le notaire ou l’agence prépare l’avant-contrat (compromis ou promesse de vente). Selon Notaires de France, un dépôt de garantie est versé dans les 10 jours, et les conditions suspensives sont rédigées, avec un calendrier et une date butoir.
Le guide des Notaires de France précise que ce dépôt représente habituellement 5 à 10 % du prix de vente, fixé d’accord avec le vendeur, et qu’il est versé sur le compte du notaire, avec une provision sur les frais de pièces.
Les conditions suspensives protègent l’acheteur. Selon le Crédit Agricole, elles portent notamment sur l’obtention du prêt, l’absence de servitudes non déclarées et des diagnostics satisfaisants. Si le prêt est refusé, la vente tombe et vous récupérez votre dépôt : d’où l’intérêt d’avoir préparé le financement en amont.
Le délai de 10 jours
D’après La Banque Postale, le compromis est envoyé en lettre recommandée avec accusé de réception, et l’acheteur dispose de 10 jours dès sa réception pour renoncer. Ce délai est court : ne le laissez pas courir sans avoir relu chaque clause. Si une formule vous échappe (date butoir, clause pénale, répartition des travaux), faites-la expliquer avant de signer.
Étape 7 : de l’avant-contrat à l’acte authentique
Compter 2 à 3 mois entre l’avant-contrat et la signature de l’acte est la norme. Ce temps sert au notaire à vérifier la propriété, l’urbanisme et les servitudes, et à purger les droits de préemption, ces droits qui permettent à une collectivité, par exemple, d’acheter le bien à votre place.
Pendant ce délai, votre banque émet son offre de prêt. Avant l’acte, le notaire réunit le titre de propriété du vendeur et les diagnostics, et vérifie que les conditions suspensives sont levées, comme l’explique le guide en 7 étapes du Crédit Agricole.
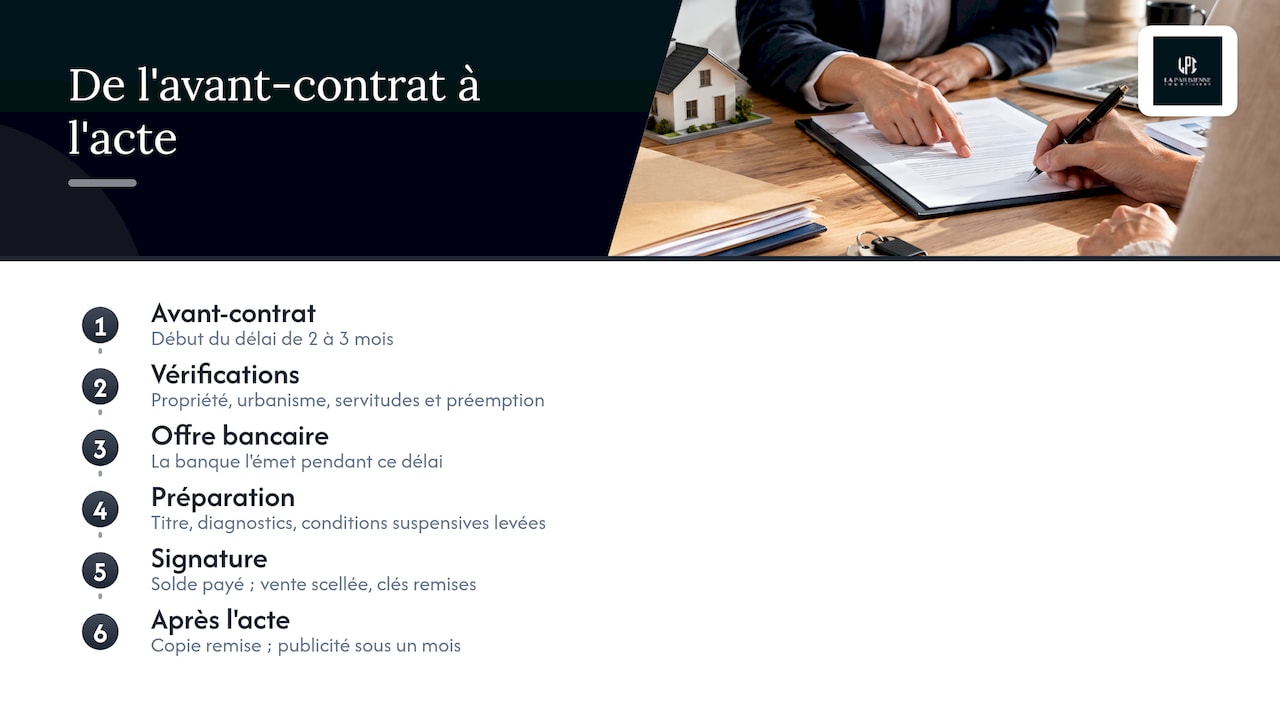
Le solde du prix et des frais doit être crédité chez le notaire au plus tard le jour de la signature (Notaires de France). L’acte authentique scelle la vente et transfère la propriété. Vous repartez avec les clés, et le notaire remet ensuite une copie de l’acte, la publicité foncière étant accomplie dans le mois, selon Notaires de France.
Calendrier type d’un premier achat
| Phase | Durée indicative | Ce qui se passe |
|---|---|---|
| Préparation | 6 à 9 mois pour l’ensemble du projet | Critères, budget, rendez-vous bancaire, recherche |
| Offre acceptée | Quelques jours | Offre écrite, choix du notaire |
| Avant-contrat | Dépôt de garantie sous 10 jours | Conditions suspensives, délai de renonciation de 10 jours |
| Entre compromis et acte | 2 à 3 mois | Offre de prêt, vérifications du notaire |
| Acte authentique | Jour de la signature | Solde des fonds, remise des clés |
Les durées proviennent des guides cités plus haut ; chaque dossier a son propre rythme.
Après la signature : l’emménagement
Le jour de la vente, si le logement est déjà assuré, le contrat d’assurance du vendeur est transféré automatiquement à l’acheteur, selon Service-Public.fr. Souscrivez malgré tout votre propre contrat habitation avant d’y entrer. Pensez aussi à l’abonnement énergie et à la déclaration de votre changement d’adresse.
Pour les services du quotidien dans votre nouveau logement, par exemple l’organisation du ménage, voyez comment se déroule le premier passage d’une aide ménagère.
Notre point de vue
Nous voyons le premier achat comme un projet de méthode plus que de chance. Un primo-accédant qui arrive avec un budget complet, des frais intégrés et un accord de principe de sa banque visite avec sérénité, et son offre est prise au sérieux.
Notre formation de juriste nous conduit à insister sur ce que la plupart des acheteurs lisent trop vite : le compromis, les conditions suspensives, les procès-verbaux d’assemblée générale. Ce sont ces pages qui décident si l’achat sera paisible. Nous les lisons avec vous, et nous restons disponibles tous les jours pour répondre à vos questions.
Nous aimons aussi que vous puissiez faire un premier tri à distance : visite virtuelle et vidéos permettent de décider avant de vous déplacer. Notre agence est installée dans le 11e arrondissement et connaît ses rues, ses immeubles et ses copropriétés.
Marc CHICHEPORTICHE
Être accompagné pour acheter à Paris
Si vous cherchez votre premier appartement dans la capitale, nous vous accompagnons de la définition du projet jusqu’à la signature chez le notaire. Parcourez les biens que nous proposons : appartements, parkings, locaux commerciaux et fonds de commerce.
Vous voulez d’abord comprendre les étapes à Paris ? Notre guide pour acheter un appartement à Paris les détaille une à une.
FAQ
Quelles sont les étapes pour acheter un appartement ?
Définissez vos critères, calculez votre budget frais inclus, montez le financement avec la banque, visitez, faites une offre, signez le compromis, puis l’acte authentique chez le notaire. Comptez 6 à 9 mois pour l’ensemble, selon Notaires de France. Après l’avant-contrat, l’acte est signé 2 à 3 mois plus tard.
Quel apport faut-il pour un premier achat ?
Le Crédit Agricole conseille un apport d’au moins 10 % du prix, et de 10 % à 20 % du coût total pour couvrir les frais de notaire et annexes. Il peut venir de l’épargne, de placements, d’une donation familiale ou de l’épargne salariale. Gardez en plus une réserve pour les imprévus.
Peut-on être primo-accédant après avoir déjà été propriétaire ?
Oui, pour les aides comme le PTZ : il suffit de ne pas avoir été propriétaire de sa résidence principale pendant les deux ans précédant l’offre de prêt, avec quelques exceptions pour invalidité ou catastrophe. Le statut dépend du dispositif demandé, donc il se confirme avec la banque.
Combien de temps ai-je pour renoncer après le compromis ?
Vous disposez de 10 jours à compter de la réception du compromis par lettre recommandée. Passé ce délai, vous êtes engagé, sous réserve des conditions suspensives comme l’obtention du prêt.
Sources
- Parcours immobilier d’achat ou de vente, Notaires de France
- Achat immobilier : mode d’emploi, guide des Notaires de France
- J’achète un logement, Service-Public.fr
- Devenir propriétaire : tous les conseils, ANIL
- PTZ 2026 : plafonds de revenus et conditions, Les Bons Comptes
- Étapes du premier achat immobilier, VINCI Immobilier
- Guide du premier projet immobilier, Crédit Agricole
- Achat immobilier : le guide, Crédit Agricole
- Achat d’un appartement : les conseils, Crédit Agricole
- Les 7 étapes d’un achat immobilier, Crédit Agricole
- Premier achat immo : délai de signature, La Banque Postale