
Oui, on peut encore acheter sans apport en 2026, mais ce n’est jamais automatique. Aucun texte n’interdit à une banque d’accorder un crédit sans apport : tout dépend de sa politique commerciale, de la solidité de votre dossier et de votre capacité de remboursement. Concrètement, il s’agit d’un prêt dit « à 110 % », qui finance le prix du bien et les frais annexes. Voici qui peut l’obtenir, ce qu’il couvre, comment monter le dossier, et comment un achat à Paris change l’équation.
En bref
- Un achat sans apport est un financement intégral : le prêt couvre le prix du bien, les frais de notaire, la garantie et les frais de dossier.
- Les banques le réservent aux dossiers très solides : CDI stable, revenus réguliers, endettement maîtrisé, bon reste à vivre.
- La règle du HCSF reste à 35 % d’endettement maximum, sur 25 ans maximum, avec une marge de dérogation limitée à 20 % de la production de chaque banque.
- Le PTZ et d’autres prêts aidés peuvent jouer le rôle d’apport, sous conditions de ressources et de type de logement.
- Le choix du bien compte autant que votre profil, surtout pour un investissement locatif.
Table des matières
- Que signifie vraiment acheter sans apport ?
- Où en est-on de l’apport en 2026 ?
- Quels profils obtiennent un prêt sans apport ?
- Les règles qui encadrent le crédit : HCSF, 35 % et 25 ans
- Les aides et prêts qui peuvent remplacer l’apport
- Quel mode de garantie choisir quand on n’a pas d’apport ?
- Monter un dossier qui rassure la banque
- Investissement locatif sans apport : ce que la banque regarde en plus
- Notre point de vue sur l’achat sans apport
- Un projet à Paris : comment nous vous accompagnons
- FAQ
- Sources
Que signifie vraiment acheter sans apport ?
L’apport personnel est la somme que vous investissez de votre poche dans l’opération : épargne, don familial, produit de la vente d’un autre bien. Sans apport, vous empruntez la totalité. Mais « sans apport » ne veut pas dire « à 100 % du prix » : le prêt à 110 % couvre le prix du bien et les frais annexes liés au crédit, c’est-à-dire les frais de notaire, de garantie et de dossier.
Ces frais ne sont pas anecdotiques. Les frais de notaire représentent environ 7 à 8 % du prix dans l’ancien et 2 à 3 % dans le neuf. Sur un appartement ancien à Paris, c’est donc le premier poste que l’apport sert habituellement à payer.
Un exemple chiffré
Prenons l’exemple indicatif d’un bien ancien à 200 000 €. Le financement total atteint 218 500 €, soit 109 % du prix : 15 000 € de frais de notaire (7,5 %), 2 500 € de frais de garantie et 1 000 € de frais de dossier. Vous empruntez donc 18 500 € de plus que le prix, et la mensualité, la durée et le coût total du crédit montent avec ce surplus.
À Paris, où les prix au mètre carré sont élevés, les montants sont mécaniquement plus importants. Pour un studio ou un deux-pièces dans le 11e arrondissement, le principe reste identique, mais l’écart entre le prix et le financement total se compte en dizaines de milliers d’euros. D’où l’importance de calculer la mensualité sur le montant total, pas seulement sur le prix affiché.
Où en est-on de l’apport en 2026 ?
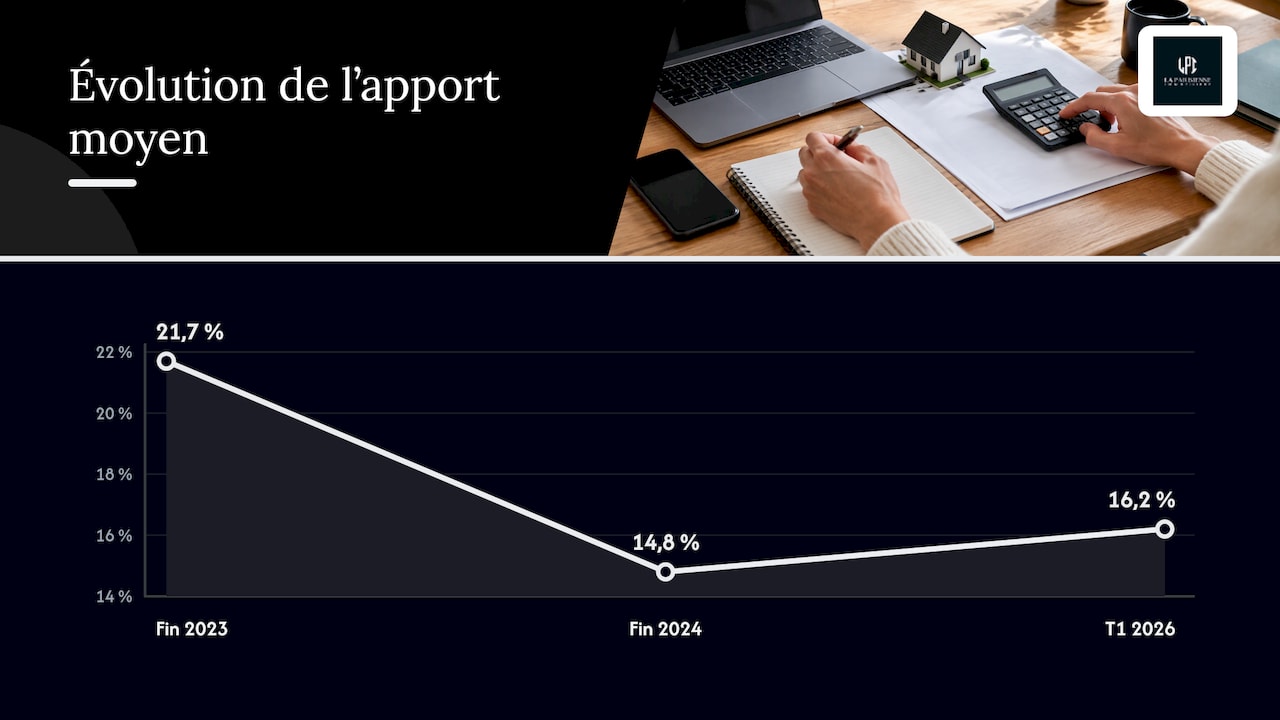
Les banques ont durci leurs exigences après 2022. Les recommandations du HCSF sont devenues contraignantes en janvier 2022, et l’apport moyen a grimpé. Selon une analyse du marché, l’apport moyen s’établit à 16,2 % du coût de l’opération au premier trimestre 2026, contre 14,8 % fin 2024 et un pic de 21,7 % fin 2023. Autrement dit, la tendance est légèrement à la détente, sans retour aux niveaux de 2017-2019.
Cela ne veut pas dire que la plupart des acheteurs sont sans apport : c’est une minorité de dossiers. Mais les profils qui s’y prêtent existent, et la banque les repère vite.
Quels profils obtiennent un prêt sans apport ?
La banque cherche à compenser l’absence d’épargne par la stabilité et les perspectives de revenus. Les profils les plus souvent acceptés :
- Les salariés en CDI. Les actifs en CDI sont privilégiés, même si une situation stable en intérim ou en CDD peut aussi être prise en compte. Un CDI hors période d’essai, avec 12 à 18 mois d’ancienneté dans le poste, est en pratique quasi indispensable selon un comparateur de crédit, qui cite aussi des repères de 2 500 € net par mois pour une personne seule et 4 000 € pour un couple. Ce sont des ordres de grandeur du marché, pas des seuils officiels.
- Les indépendants. Un bilan solide rassure la banque, c’est ce qui remplace la fiche de paie.
- Les jeunes actifs à fort potentiel. Médecins, ingénieurs, cadres en début de carrière : la banque pondère la progression probable des revenus.
- Les clients fidèles d’une banque. Les banques mutualistes se montrent plus souples sur le financement à 110 % pour leurs clients existants avec une bonne ancienneté, tandis que les banques nationales sont plus restrictives mais peuvent accepter un dossier solide avec des revenus supérieurs à 50 000 € et une profession stable.
- Les propriétaires qui investissent. Quelqu’un qui possède déjà un bien peut obtenir un financement complet pour un achat locatif supplémentaire, la banque s’appuyant sur son patrimoine existant.
Les règles qui encadrent le crédit : HCSF, 35 % et 25 ans
Quel que soit votre apport, trois limites s’imposent. Depuis le 1er janvier 2022, le HCSF impose un taux d’effort maximal de 35 % des revenus nets avant impôt, assurance emprunteur comprise, et une durée maximale de 25 ans, portée à 27 ans quand l’entrée dans le logement est différée (VEFA, certains gros travaux).
Ces règles ont été confirmées. Le 3 mars 2026, le HCSF a indiqué ne pas prévoir d’assouplissement : 25 ans et 35 %, avec une marge de flexibilité de 20 % des nouveaux prêts. La même source précise que 70 % de cette marge sont réservés aux résidences principales, dont 30 % aux primo-accédants.
Pour un dossier sans apport, la marge de sécurité compte : en pratique, les banques préfèrent rester sous 33 % d’endettement. Et le taux d’endettement n’est pas le seul critère : le reste à vivre attendu va de 1 200 à 1 500 € pour une personne seule, de 1 800 à 2 200 € pour un couple, avec 300 à 400 € de plus par enfant, une fois les charges fixes déduites.
Calculer sa capacité en quelques minutes
Partez de vos revenus nets mensuels avant impôt. Multipliez par 0,35 : c’est la mensualité maximale, assurance comprise. Avec 4 000 € de revenus, cela donne 1 400 €. Une banque prudente visera plutôt 33 %, soit 1 320 €. Retirez ensuite vos crédits en cours et vérifiez que le reste à vivre demeure confortable. Si le résultat est juste, allonger la durée n’aide qu’à hauteur de 25 ans, d’où l’intérêt de travailler sur le prix d’achat ou sur un prêt aidé.
Les aides et prêts qui peuvent remplacer l’apport
Plusieurs dispositifs complètent le prêt principal, et certains sont traités par les banques comme un apport.
| Dispositif | Ce qu’il apporte | Conditions clés |
|---|---|---|
| PTZ | Prêt sans intérêts, jusqu’à 50 % de l’opération dans certains cas | Primo-accédant, résidence principale, plafonds de ressources, logement éligible |
| Prêt Action Logement | Prêt à taux réduit, sans frais de dossier ni de garantie | Salarié du secteur privé non agricole, entreprise de 10 salariés et plus |
| PAS | Jusqu’à 100 % du prix du bien, hors frais de notaire | Ressources sous plafonds, taux plafonnés |
| Prêt conventionné | Peut financer toute l’opération, hors frais de notaire et de garantie | Résidence principale, taux plafonné, 5 à 25 ans |
| PSLA | Peut être souscrit sans apport | Accession sociale dans des programmes agréés |
Les caractéristiques de ces prêts figurent dans la présentation d’une banque, qui cite PTZ, PAS, Action Logement et PSLA, et pour le prêt conventionnel dans le guide primo-accédant d’une grande banque.
Le PTZ en pratique
Selon le site officiel du service public, le PTZ est accordé sans taux d’intérêt, sans frais de dossier ni d’expertise, et doit compléter un autre prêt immobilier. Pour un logement ancien, il faut des travaux d’amélioration représentant au moins 25 % du coût total de l’opération. Le dispositif est prolongé jusqu’au 31 décembre 2027, avec des plafonds de ressources revalorisés en 2026. Pour être éligible, il faut être primo-accédant, c’est-à-dire ne pas avoir été propriétaire de sa résidence principale au cours des deux années précédant l’offre de prêt.
Point important pour un achat sans apport : le PTZ est considéré comme un apport par la plupart des banques et peut représenter de 20 à 50 % du financement total. Les zones et les plafonds changent d’une année à l’autre : vérifiez votre situation sur le simulateur officiel avant de bâtir votre plan.
Le prêt Action Logement
Si vous êtes salarié d’une entreprise privée non agricole d’au moins 10 personnes, ce prêt à taux réduit peut être une vraie bouffée d’oxygène : il est sans frais de dossier ni de garantie. Son montant et ses conditions évoluent, donc consultez la page officielle d’Action Logement le jour de votre demande.
Quel mode de garantie choisir quand on n’a pas d’apport ?
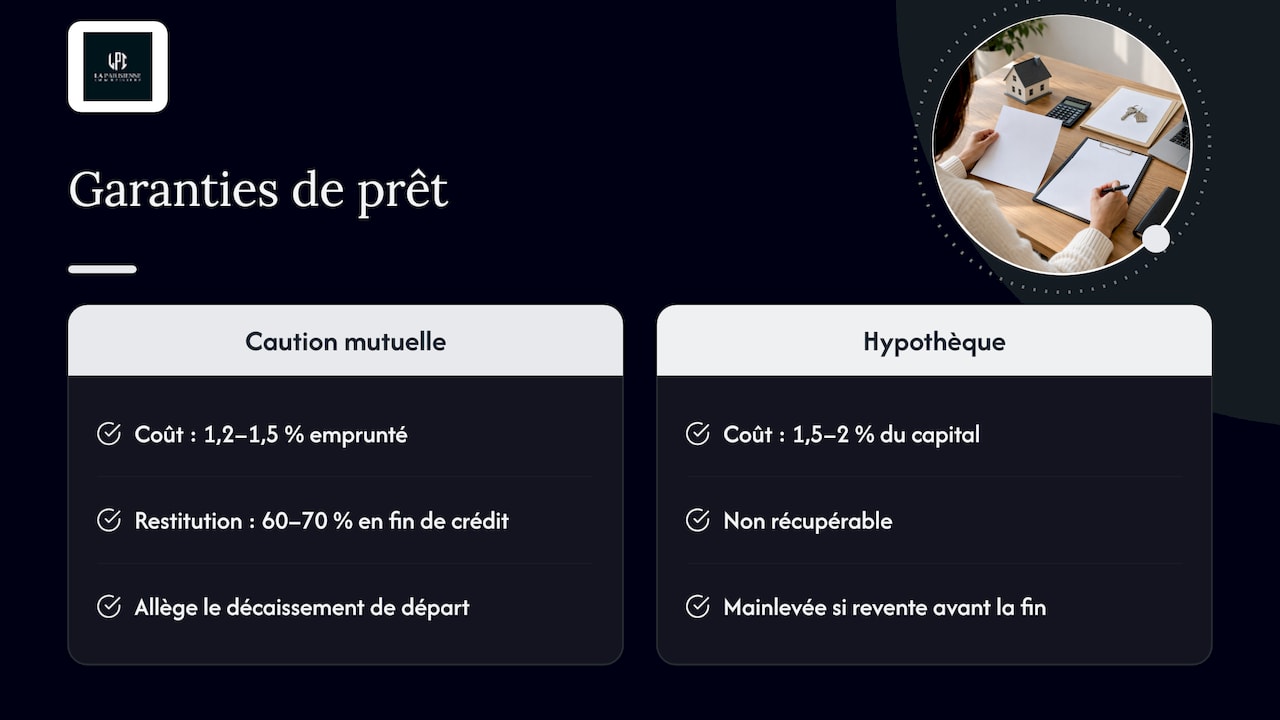
La garantie est un des frais que le prêt à 110 % couvre, et son choix pèse sur votre trésorerie. La caution mutuelle coûte de l’ordre de 1,2 à 1,5 % du montant emprunté, dont 60 à 70 % sont restitués en fin de crédit. L’hypothèque conventionnelle coûte 1,5 à 2 % du capital, n’est pas récupérable et impose une mainlevée si vous revendez avant la fin du prêt.
Sans apport, la caution allège le décaissement de départ, mais l’organisme de cautionnement applique ses propres critères. Les dossiers atypiques (indépendants, SCI, résidence secondaire, profil senior) sont plus souvent orientés vers l’hypothèque. Pour comprendre comment un prêteur pèse revenus, dettes et réserves, les critères d’évaluation d’un dossier de prêt sont détaillés dans un guide qui éclaire la logique d’analyse d’un dossier d’emprunt.
Monter un dossier qui rassure la banque
La banque n’a pas d’apport à regarder : elle regarde tout le reste. Voici une méthode simple.
- Réunissez les pièces. Derniers bulletins de salaire (ou dernier bilan pour un indépendant), dernier avis d’imposition, derniers relevés de compte et tableaux d’amortissement des prêts en cours.
- Assainissez vos comptes. Pas de découvert, une épargne régulière même modeste, des dépenses lisibles sur les trois derniers mois.
- Soldez ou réduisez les petits crédits. Un crédit à la consommation pèse sur le taux d’endettement et le reste à vivre.
- Calibrez le projet. Un prix cohérent avec vos revenus vaut mieux qu’un dossier ambitieux refusé.
- Comparez plusieurs établissements. Banques de réseau, banques mutualistes, courtier : les politiques commerciales diffèrent beaucoup, et une première réponse négative n’est pas définitive.
- Présentez le projet. Une note d’une page sur votre situation, votre projet et votre capacité de remboursement montre votre sérieux.
Un dossier sans apport est surtout une question de présentation : l’absence d’apport n’est pas rédhibitoire si le dossier est solide et le bien bien choisi.
Investissement locatif sans apport : ce que la banque regarde en plus
Pour un achat locatif, la banque ajoute l’analyse du bien. Elle évalue la localisation, le type de bien, la demande locative et le risque de vacance : un studio dans une ville universitaire présente un risque moindre qu’un grand logement en commune rurale, et un cash-flow positif la rassure. Le prêt à 110 % est d’ailleurs ouvert à tous les types de projets, neuf ou ancien, résidence principale ou investissement.
Un bon réflexe consiste à présenter une simulation d’autofinancement. Un loyer qui couvre au moins 80 % de la mensualité contribue à un dossier convaincant. À Paris, la demande locative est structurellement forte, notamment pour les petites surfaces bien situées, ce qui est un argument concret à mettre dans le dossier. Pensez aussi à tester la mensualité avec un loyer prudent, plutôt qu’avec le loyer le plus optimiste.
Notre point de vue sur l’achat sans apport
Nous suivons des acheteurs et des investisseurs à Paris, et plus particulièrement dans le 11e arrondissement. Notre conviction est simple : un projet sans apport se gagne avant le rendez-vous bancaire, par la préparation et par le choix du bien.
Juristes de formation, nous lisons un dossier comme le lira un prêteur : cohérence du prix, charges de copropriété, situation locative, pièces à fournir. Nous aidons nos clients à éviter les mauvaises surprises qui font capoter une offre de prêt.
Nous sommes disponibles tous les jours, car un bon bien ne reste pas longtemps sur le marché. Nos visites virtuelles et nos vidéos sur les réseaux sociaux permettent de présélectionner les biens à distance, de gagner du temps et d’arriver en visite avec les bonnes questions.
Un acheteur bien accompagné, avec un projet réaliste et un dossier propre, est un emprunteur que les banques écoutent.
Marc CHICHEPORTICHE
Un projet à Paris : comment nous vous accompagnons
La Parisienne Immobilière accompagne les acheteurs de résidence principale comme les investisseurs à Paris, avec une connaissance fine du 11e arrondissement. Nous vous aidons à identifier les biens cohérents avec votre capacité d’emprunt, à les visiter (sur place ou en visite virtuelle) et à sécuriser les étapes juridiques de l’achat.
Vous avez un projet d’achat, ou un bien à vendre pour financer le suivant ? Retrouvez nos services sur La Parisienne Immobilière et parlons de votre projet.
FAQ
Est-il encore possible d’acheter sans apport en 2026 ?
Oui, mais le prêt reste réservé aux dossiers solides. Aucune règle ne l’interdit, c’est la politique de la banque et votre capacité de remboursement qui décident. Les règles du HCSF (35 % d’endettement, 25 ans) s’appliquent dans tous les cas.
Quel salaire faut-il pour emprunter sans apport ?
Il n’existe pas de seuil officiel. Les repères du marché évoquent un CDI confirmé et, selon une source, environ 2 500 € net par mois pour une personne seule. Le calcul réel dépend du prix, de la durée, de vos autres crédits et du reste à vivre.
Peut-on acheter un appartement locatif sans apport ?
Oui, c’est possible, notamment si vous avez déjà un patrimoine ou une bonne relation bancaire. La banque examine l’emplacement, la demande locative et le risque de vacance, en plus de vos revenus. Un loyer qui couvre l’essentiel de la mensualité renforce le dossier.
Le PTZ compte-t-il comme un apport ?
La plupart des banques le traitent comme tel. Il est réservé aux primo-accédants pour leur résidence principale, sous plafonds de ressources et pour des logements éligibles. Il complète toujours un autre prêt, il ne finance pas seul l’achat.
Sources
- Prêt immobilier sans apport, quelles sont les règles
- Prêt immobilier sans apport : est-ce possible ?
- Apport personnel en 2026
- Prêt immobilier sans apport en 2026 : possible ?
- Investissement locatif sans apport 2026 : méthode
- Le HCSF refuse tout assouplissement
- Primo-accédant : comment obtenir un prêt immobilier ?
- Prêt à taux zéro : achat d’un logement ancien
- Prêt à taux zéro (PTZ) 2026
- PTZ 2026 : conditions, plafonds et montant
- Prêt aidé : PTZ, PAL, PAS
- Investissement locatif sans apport
- Investissement locatif sans apport : stratégies 2026
- Prêt 110 % : quelles sont les conditions ?
- How Lenders Evaluate Your Mortgage